〒103-0027 東京都中央区日本橋2-2-3 RISHEビル UCF402
受付時間
定休日:不定期
ホワイトベア・マネーコラム
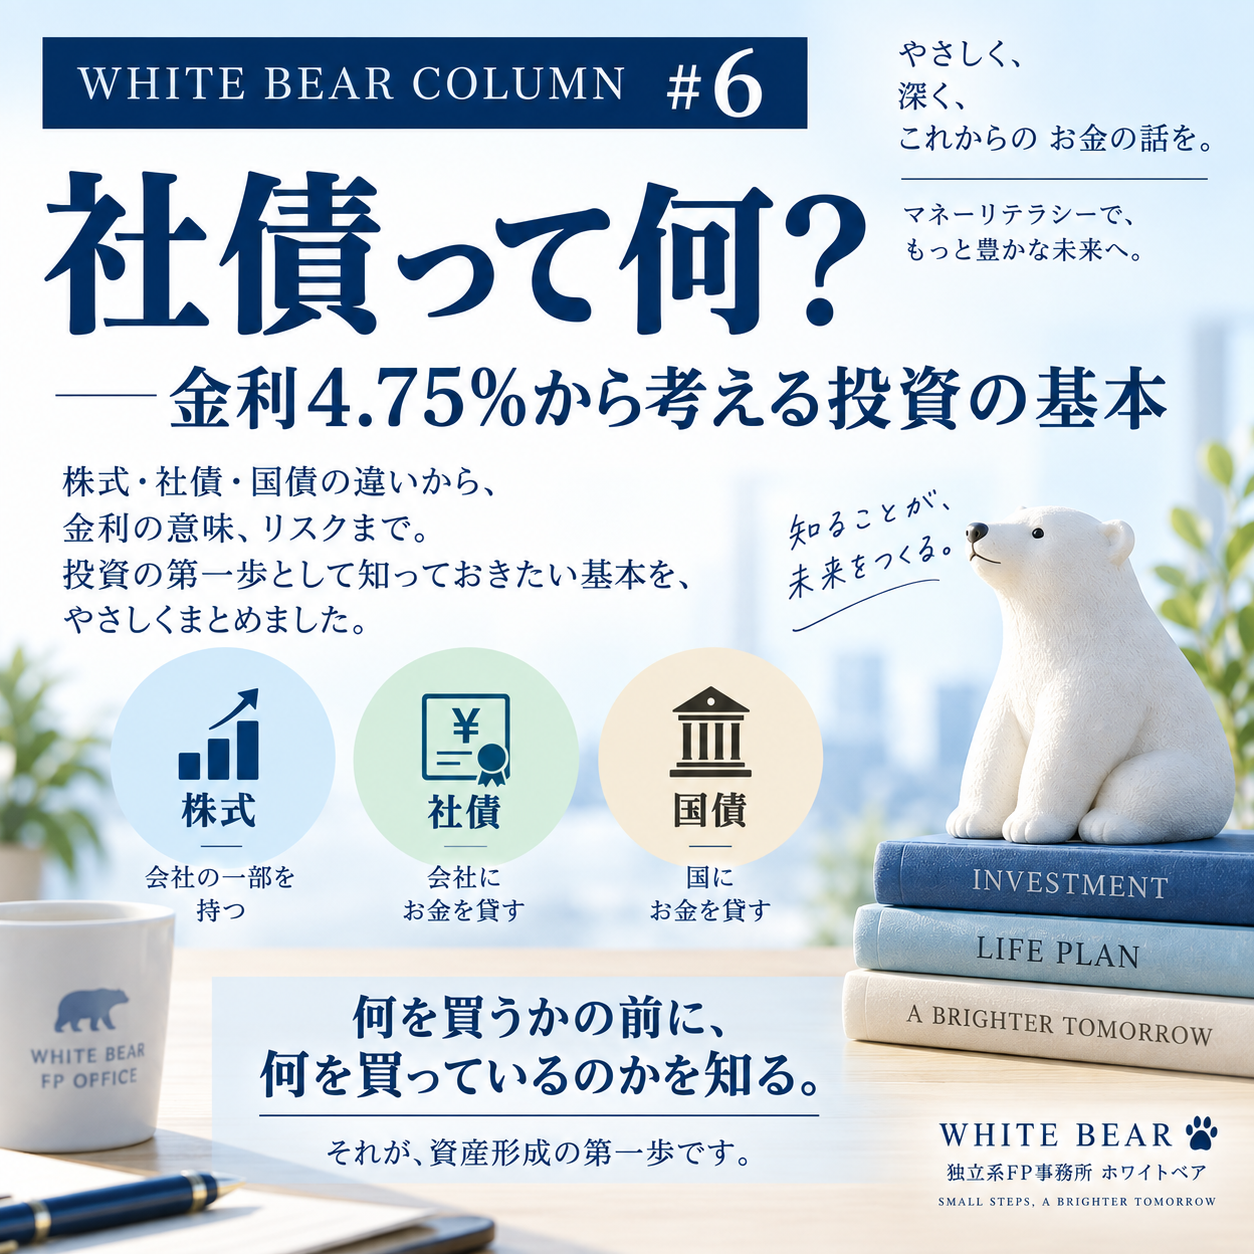
第6回
社債って何?――金利4.75%から考える投資の基本
ー「自分は何を買っているのか」を理解するー
先日、ソフトバンクグループが個人向け社債を発行しました。
期間は7年、金利は年4.75%。
SBI証券や楽天証券では完売となり、かなり注目を集めたようです。
「4.75%なら魅力的」
そう感じた方も多いかもしれません。
でも、その前に一つ考えてみたいことがあります。
そもそも「社債を買う」とは、どういうことなのでしょうか。
■ 株式と社債は、何が違う?
とても簡単に言えば、
株式を買う=会社の一部を持つこと。
社債を買う=会社にお金を貸すこと。
同じ会社への投資でも、立場はまったく違います。
株式を持つ人は「株主」。
会社が成長すれば、株価上昇や配当という形で利益を得る可能性があります。
一方、社債を持つ人は「債権者」。
企業にお金を貸し、決められた利息を受け取り、
満期には原則として元本が返ってきます。
つまり株式なら、
「この会社は成長するだろうか?」
社債なら、
「この会社はきちんとお金を返してくれるだろうか?」
見るポイントも違うのです。
■ なぜ社債の金利は会社によって違う?
社債の金利は、どの会社でも同じではありません。
大きな理由の一つが、企業の信用力です。
一般に、信用力が高ければ低い金利でもお金を借りやすく、
リスクが高いと判断されれば、より高い金利で、北興する必要があります
もちろん、市場全体の金利や社債の期間なども影響します。
だから大切なのは、
「金利が高い=お得」ではない
ということ。
金利が高ければ、
「なぜ、この金利なのだろう?」
と考えてみることです。
■ 国債も基本は同じ
国債と社債の違いも、基本はシンプルです。
国債=国にお金を貸す。
社債=企業にお金を貸す。
誰に貸すかが違えば、信用力もリスクも違い、それが金利にも表れます。
■ 何を買うかの前に
投資というと、
「何を買えばいいですか?」
という話になりがちです。でも、本当に大切なのは、
「自分は何を買っているのか」を理解すること。
株式なのか
社債なのか
国債なのか
投資信託なのか
そして、どんな企業で、どんな商品で、
どんなリスクがあるのか。
難しい金融用語を覚えることだけが、
マネーリテラシーではありません。
それが、資産形成の大切な第一歩なのだと思います。
※本コラムは金融商品の仕組みを解説するものであり、特定の金融商品への投資を推奨するものではありません。
第5回
『株価は高い、金利も上がる。
それでもなぜ暮らしは豊かにならないのか?』
最近、日本のお金を取り巻く環境が大きく変わっています。
株価は高い水準にあり、企業業績も堅調です。
一方で長期金利は約30年ぶりの高い水準となり、私たちは長く続いた「金利のほとんどない世界」から、
「金利のある世界」へと変わりました
数字だけを見れば、日本経済はずいぶん変わってきたように見えます。
ところが、私たちの暮らしに目を向けると、
「以前より豊かになった」
と実感している人は、それほど多くないのではないでしょうか。
なぜなのでしょう。
■ 100万円は100万円。でも「価値」は変わる
まず考えたいのが、お金の「金額」と「価値」は同じではないということです。
100万円は、いつの時代も100万円です。
しかし、物価が上がれば、同じ100万円で買えるものは少なくなります。
つまり大切なのは、銀行口座に表示されている「金額」だけではなく、
そのお金で実際に何が買えるのかという購買力です。
賃金や年金が増えても、それ以上に物価が上昇すれば、生活が豊かになったとは感じにくくなります。
Facebookの投稿にも、
「物価が高くなったから、経済が豊かになるとはいえませんね」
というコメントをいただきました。
まさにその通りだと思います。
物価だけが上がるのではなく、賃金や所得も増え、
実際に使えるお金が増えていくことが大切なのです。
■ 30年ぶりの「金利のある世界」
もう一つ、大きく変わり始めているのが金利です。
日本では長い間、金利がほとんどない状態が続いてきました。
しかし今、長期金利は約30年ぶりの水準まで上昇しています。
金利が上がれば、住宅ローンや企業の借入負担は重くなります。
国が支払う国債の利払い費も、将来的には増えていきます。
一方で、預金や債券には以前より金利がつくようになります。
つまり、金利上昇にはマイナス面だけでなく、プラス面もあります。
FBページの投稿に
「30年間が異常だったのでしょう。その前は金利3%でも、企業も個人も金利を払ってやっていました」
という興味深いコメントもいただきました。
確かに、金利があること自体が異常なのではありません。
むしろ私たち自身が、長く続いた低金利の中で、「金利のある世界」を忘れていたとも考えられます。
金利とは、預金や住宅ローンだけの話ではありません。
株式、債券、不動産など、さまざまな資産の価値を考える際の、
いわば**「ものさし」**でもあります。
そのものさしが、今、大きく変わり始めているのです。
■ 株価が上がっても、みんなが豊かになるわけではない
では、株価についてはどうでしょう。
株価が上昇すれば、株式を保有している人の資産価値は増えます。
しかし、株式などの資産をほとんど持っていない人にとって、株価上昇の直接的な恩恵は限定的です。
読者の方から、とてもシンプルなコメントをいただきました。
「その株を持っていなければ、豊かにはなれませんよね」
少し極端な表現ではありますが、大切なポイントを突いています。
「株価が上がった」ことと、
「自分の資産が増えた」ことは、同じではありません。
一方で物価上昇は、株を持っている人にも、持っていない人にも影響します。
ここに、
「株価は高いのに、なぜ自分の生活は豊かにならないのだろう?」
というギャップが生まれる理由の一つがあります。
■ 給料が上がるだけでも十分ではない
さらに、読者からもう一つ興味深い指摘がありました。
「給料が上がっても、手取りが増えなければ消費にはつながりにくい」
というものです。
私たちが実際に生活に使えるのは「額面の給料」ではありません。
税金や社会保険料などを差し引いた後の、実際に使えるお金です。
そして、たとえ手取りが増えても、将来への不安が強ければ、
増えたお金を消費せず貯蓄へ回す人もいるでしょう。
だからこそ、
企業の利益が増えた → 給料が上がった → 景気が良くなった
と単純にはいかないのです。
■ 大切なのは「お金が循環すること」
今回のコメントの中に、とても印象的な表現がありました。
「お金は血液と同じ。多いから調子が良いわけではなく、流れなければ意味がない」
なるほど、と思いました。
経済も、お金の量や株価だけを見ていては分からない部分があります。
・企業の利益が増える。
・その利益が賃金や設備投資などへ向かう。
・家計の所得が増える。
・所得の一部が消費へ向かう。
・その消費が、また企業の売上や利益につながっていく。
企業利益
↓
賃金・投資
↓
消費
↓
企業の売上
↓
次の所得へ
こうしてお金が循環していくことで、企業業績や株価の上昇が、より多くの人の暮らしへとつながっていきます。
経済を見るときに大切なのは、
「お金がどれだけあるか」だけではなく、
「お金がどのように流れているか」
■ 「金額」だけではなく「価値」を考える時代へ
ここまで見てくると、最近起きているいくつかの変化は、実は一つにつながっていることが分かります。
物価が上がれば、お金の価値が変わる。
金利が上がれば、お金を置く場所の基準が変わる。
株価が上がっても、その恩恵はすべての人に同じようには届かない。
だからこそ、これからの資産形成では、
「いくら持っているか」
だけではなく、
「そのお金の価値を、どう守っていくか」
という視点が、これまで以上に重要になってくるのではないでしょうか。
☆預金にも役割があります。
☆債券にも役割があります。
☆株式にも役割があります。
どれか一つが正解ということではありません。
大切なのは、物価や金利の変化を理解し、自分の生活や将来の目的に合わせて、
お金の置き場所を考えていくことです。
約30年間続いてきた「お金の常識」が、今、大きく変わり始めています。だからこそ私たちも、
これまでの常識だけにとらわれず、
「お金との付き合い方」を少しずつ見直していく。
第5号、お読みいただきありがとうございました
第4回
『GPIF約318兆円は、どうやってできたのか』
2026年6月末現在
「将来、年金は本当にもらえるのだろうか?」
30代、40代、50代の方にとって、年金は大きな関心事の一つではないでしょうか。少子高齢化が進み、年金を受け取る人が増える一方、
支える現役世代は減っていく。
そう聞くと、
「年金の積立金も、どんどん取り崩されているのでは?」
と思うかもしれません。
ところが、実際の数字を見てみると、少し違った姿が見えてきます。
GPIFの運用資産は約318兆円
GPIF(年金積立金管理運用独立行政法人)とは、私たちの公的年金の積立金を運用しているところ
2026年6月末現在、その運用資産額は、
317兆7,596億円。
では、この318兆円はいったいどこから生まれたのでしょうか。
そもそもの元手は、私たちが積み立ててきた年金
基本的には現役世代が納める保険料などで、その時代の高齢者の年金を支える仕組みです。
しかし、集めた保険料などをすべてその年に使い切ってきたわけではありません。
長い年月の中で、年金給付に使われなかったお金が「年金積立金」として蓄積されてきました。
2001年に年金積立金の本格的な市場運用が始まった頃には、厚生年金と国民年金を合わせて、
すでに約144兆円の積立金がありました。
つまり、2001年に突然144兆円のお金を国が用意したわけではありません。
それ以前から、現役世代が納めてきた保険料などの一部が、
長い時間をかけて積み上がっていたのです。
そして、
2001年、大きく仕組みが変わった!
2000年度まで、年金積立金は原則として
旧大蔵省の資金運用部に預ける仕組みになっていました。
積立金を市場で運用する仕組みへ移行し、現在のGPIFにつながる運用が始まりました。
ただし、約144兆円が一度に市場へ投入されたわけではありません。
それまで預けられていた資金が順次戻され、段階的に市場運用へ移されていき、
そして、運用収益が積み上がっていきました
ここからが非常に興味深いところです。
2001年度の市場運用開始から2026年6月末までの累積運用収益は、
約221兆円。
もちろん、毎年利益が出てきたわけではありません。
リーマンショック、コロナショック、株式市場の急落、為替の変動など、
運用環境が厳しい時期には大きな損失が出たこともあります。
それでも短期的な値動きに一喜一憂せず、長期で運用を続けた結果、
累積収益は約221兆円まで積み上がっています。
ただ、単純に
「144兆円が投資で318兆円になった」わけではありません
ここは誤解しないようにしたいところです。
年金制度には、その後も保険料収入や国庫負担などのお金が入り、
一方で年金給付として出ていくお金もあります。
その年金財政全体の中で、GPIFへの資金の出入りがあり、
そこに長期の運用収益が加わって現在の約318兆円があります。
つまり、
「入ってくるお金」
「年金として支払うお金」
「積立金」
「運用によって増えたお金」
これらを分けて考えることが大切なのです。
今回、Facebookで年金について投稿したところ、さまざまなご意見をいただきました。
年金制度について不安を持つことも、国の制度に疑問を持つことも、決して不思議なことではありません。
少子高齢化がこれからさらに進む以上、将来の年金財政に課題がないということでもありません。
ただ、
「年金はいずれなくなる」
「年金は絶対に大丈夫」
どちらか一方のイメージだけで判断するのではなく、
まず実際の数字と仕組みを知ることが大切ではないでしょうか。
現在、GPIFが運用している資産は約318兆円
そして市場運用開始以来の累積収益は約221兆円。
現在の日本の年金制度を考えるうえで知っておきたい一つの事実
そして、もう一つ興味深いことがあります。
GPIFは、この巨大な資産を一つの資産だけで運用しているわけではありません。
国内債券・国内株式・外国債券・外国株式。(現在、約25%づつの4分割)
なぜ、あえて4つの資産に分けて運用しているのでしょうか。
そこには、私たち個人の資産形成にも通じる、大切な考え方があります。
この続きは、また次回考えてみたいと思います。
第4号、お読みいただきありがとうございました
第3回
『円高・円安は、私たちの世界にどうつながっているのか』
ニュースを見ていると、毎日のように「円安」「円高」という言葉が
出てきます。為替は投資をしている人だけに関係するものではありません。
食料品、ガソリン、電気代、海外旅行、そして企業が輸入する
原材料まで、私たちの暮らしのさまざまなところに為替はつながっています。最近では円安が進むたびに、「為替介入」という言葉も聞かれるようになりました。
・為替介入とは何か
為替相場は、基本的には世界中の市場参加者による売買によって決まります。しかし、急激な円安や円高によって
経済や暮らしに大きな影響が出ると判断した場合、政府が市場で通貨を売買することがあります。
これが「為替介入」です。
日本の場合、為替政策を決めるのは財務省で、実際の市場での取引は日本銀行が財務大臣の代理人として行います。
なぜ政府が動くのか?
大切なのは、「円安だから悪い」「円高だから良い」という単純な話ではありません。円安になれば、
輸出企業には追い風になる一方、海外から輸入する食料やエネルギー、原材料などの価格には上昇圧力がかかります。反対に円高になれば、輸入品は安くなりやすい一方、海外で稼ぐ企業には逆風になることがあります。
特に問題になるのは、為替が短期間に大きく動くことです。
企業も家計も、急激な変化には簡単に対応できません。
だからこそ政府は、必要に応じて為替市場に働きかけることがあります。
為替は、私たちの生活に実は直接つながっているのです
スーパーに並ぶ食品。
ガソリンや電気・ガス。
スマートフォンや衣料品、日用品。
私たちが普段意識していなくても、海外から輸入される商品や原材料はたくさんあります。
円安が続けば、その影響は少し時間をかけて、さまざまな商品の価格に表れてきます。
つまり為替は、ニュース画面に表示される「1ドル○○円」という数字だけの話ではありません。
私たちの生活実感につながる、とても身近な経済指標なのです。
では、資産形成をする人は、これから円高になるのか、円安になるのかを予想する必要があるのでしょうか。
私は、必ずしもそうではないと考えています。
為替の方向を正確に予測し続けることは簡単ではありません。
それよりも大切なのは、資産全体を円だけに偏らせず、
国内外のさまざまな資産に分散して持つという考え方です。
資産形成は、未来を当てるためにするものではありません。
未来が予想通りにならなくても困らないように、準備しておくもの。
円安でも円高でも、自分の生活と資産にどんな影響があるのかを考えておく。
それは、インフレ時代の資産形成では大切な視点だと思います。
ニュースを見るだけでは、経済はなかなか自分事になりません。
そのニュースが、自分の暮らしとどうつながっているのか。
そこまで考えて初めて、「お金の教養」になるのではないでしょうか。
第3号、お読みいただきありがとうございました
第2回『賃金上昇でも、生活が楽にならない訳』
最近、「賃上げ5%」「物価上昇率1%台」といったニュースを目にする
機会が増えました。数字だけを見ると、日本経済は少しずつ良くなっているようにも見えます。
しかし一方で、「生活が楽になった」と感じる人は、それほど多くないのではないでしょうか。
その理由は、私たちが毎日使うお金の使い道にあります。
食料品、電気代、ガス代、生活必需品、保険料、社会保険料…。
暮らしに欠かせない支出が、少しずつ、しかし確実に増えています。
だから賃金が上がっても、「自由に使えるお金」が思うように増えず、「お金が残らない」と感じる人が多いのです。
国が発表する物価上昇率は大切な経済指標です。しかし、本当に大切なのは、
私たち一人ひとりが日々の暮らしの中で感じる「生活実感」ではないでしょうか。
スーパーでの買い物、毎月の光熱費、外食や日用品の価格。
こうした身近な変化こそが、今の時代を映す大切な経済指標なのだと思います。
だから私は、資産形成とは単にお金を増やすことだけではなく、「お金の価値を守ること」でもあると考えています。
インフレの時代には、預金残高だけを見るのではなく、そのお金で将来どれだけのものが買えるのかという視点が、
これまで以上に重要になります。数字だけを追いかけるのではなく、自分自身の生活実感を大切にしながら、
お金との向き合い方を考えていく。
それが、これからの資産形成の第一歩なのかもしれません。
ホワイトベアでは、これからも「生活実感 × インフレ × 資産形成」という視点から、
時代の変化をわかりやすくお伝えしていきます。
第2号、お読みいただきありがとうございました
第1回『インフレ時代に、本当に大切な資産形成とは』
先日コンビで、久しぶりに
「おにぎり」に手を伸ばしました、正直、価格にビックリ!!
巷でも、「また値上がりした」という言葉を耳にする機会が
増えました。
食品や外食、日用品など、私たちの生活に身近なものの価格は
少しずつ上昇し、「物価上昇」はニュースの中だけの話ではなく、
日々の生活の中で実感する時代になっています。
一方で、百貨店は好調、エンターテインメント市場も活況を見せ、
個人金融資産は2,350兆円を超えています。その一方で、
生活必需品の値上げに家計の負担を感じる方も少なくありません。
また、発表される消費者物価指数の1%台の数字に、疑問を感じる方も
少なくないと感じます
今の日本には、「豊かな日本」と「苦しい日本」が同時に存在しています。だからこそ、これからの資産形成は、
「何を買うか」という商品選びだけでは十分ではないと私は考えています。
本当に大切なのは、「どう資産を持つか」という視点。
長期で考え、分散し、資産全体のバランスを意識する。この積み重ねが、
インフレ時代を乗り越える土台になります。
そして、資産形成の目的は、お金を増やすことだけではありません。
本当の目的は、人生の選択肢を増やし、自分らしい人生を送るための土台を築くことです。
経済指標や株価を見ることも大切ですが、もっと大切なのは、自分自身の生活実感です。
「最近、暮らしはどう変わっただろう。」
「これからの時代に、どんな備えが必要だろう。」
そんな問いを持つことが、これからの資産形成の第一歩なのかもしれません。
ホワイトベアでは、これからも「生活実感 × インフレ × 資産形成」という視点から、
時代の変化をわかりやすくお伝えしていきます。
「何を買うか」より、「どう持つか」。
資産形成とは、お金を増やすことだけではなく、人生の選択肢を増やすためのもの。
そんな考え方を、皆さまと一緒に育てていけたらと思っています。
第1号、お読みいただきありがとうございました
お気軽にお問合せ・ご相談ください
お気軽にお問合せください

お電話でのお問合せ・相談予約
<受付時間>8:00~19:00
※メール・ZOOM相談年中無休
フォームは24時間受付中です。お気軽にご連絡ください。
新着情報・お知らせ
2024/10月
(株)クロサイ(投資助言業)
内部管理責任者就任
2024/9月
J-FLEC(金融経済教育推進機構)
認定アドバイザーに認定される
(株)FPコンサルティング様と
業務提携いたしました
独立系FP事務所
ホワイトベア

住所
〒103-0027 東京都中央区日本橋2-2-3 RISHEビル UCF402
アクセス
東京メトロ日本橋駅より徒歩5分
受付時間
8:00~18:00
定休日
土・日・祝(ZOOM相談年中無休)
